Domain versicherungsbeiträge.de kaufen?
Wir ziehen mit dem Projekt
versicherungsbeiträge.de um.
Sind Sie am Kauf der Domain
versicherungsbeiträge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsbeiträge.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wie hoch ist die Verpflegungspauschale für Dienstreisen im Inland? Welche Kosten werden von der Verpflegungspauschale abgedeckt?
Die Verpflegungspauschale für Dienstreisen im Inland beträgt 14 Euro pro Tag. Sie deckt die Kosten für Frühstück, Mittagessen und Abendessen sowie für Getränke und Snacks während der Reise ab. **

Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Städtebauliche VerträgeStädtebauliche Verträge , Beraten | Formulieren | Durchsetzen , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230905, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Uechtritz, Michael, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 440, Keyword: Grundstücksrecht; Immobilienrecht; Immobilie; Erschließungsvertrag; Raumordnungsrecht; Stadtumbau; Nutzungsvertrag; Bauvertrag; BauGB; Baugesetzbuch; Immissionsschutz; Sozialer Wohnungsbau; Kraft-Wärme-Kopplung; Planungskosten; Raumordnerischer Vertrag, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Vertragsrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Baurecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Blätteranzahl: 440 Blätter, Länge: 227, Breite: 158, Höhe: 30, Gewicht: 728, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwab, Karl: Städtebauliche VerträgeStädtebauliche Verträge , Grundformen, Rechtsschutz, Muster , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230619, Produktform: Kartoniert, Titel der Reihe: PraxisWissen (C.H. Beck)##, Autoren: Schwab, Karl, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 230, Keyword: Bebauungsplan; Baulandentwicklung; Schaffung; Baurecht; Planungsgewinne; Bauleitplanung; Durchführungsvertrag; Baulanderschließung; Vorhaben- und Erschließungsplan, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Deutschland~Kommunalrecht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 230, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 125, Breite: 192, Höhe: 16, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2597358, Vorgänger EAN: 9783406706714, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286351749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
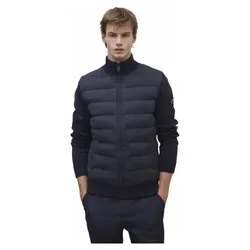
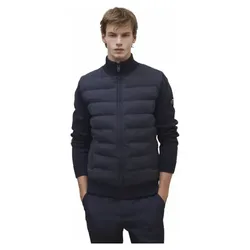
Ecoalf Tarife Hybrid M- Freizeitjacke - Herren - Blue - SDie Ecoalf Tarife Hybrid M Freizeitjacke für Herren ist ideal für alle, die ein vielseitiges Kleidungsstück suchen, um die Jahreszeitenwechsel mit Komfort und Stil zu meistern. Die Hybridstruktur kombiniert ein wattiertes Paneel am Oberkörper mit Ärmeln aus Strick und bietet so die perfekte Balance zwischen Wärme, Leichtigkeit und Bewegungsfreiheit. Hybrides Design mit wattierten Paneelen an Brust und Rücken, die dort Wärme spenden, wo sie am meisten benötigt wird Ärmel aus elastischem Strick, die Komfort, Atmungsaktivität und maximale Bewegungsfreiheit gewährleisten Ideal für die Übergangszeiten dank perfekter Balance zwischen Wärmedämmung und Leichtigkeit Praktische und vielseitige Struktur, perfekt für den täglichen Gebrauch, Reisen und Freizeit Essentieller Stil von Ecoalf, der Funktionalität und zeitgenössisches Design vereint159,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wie hoch ist die Verpflegungspauschale für Dienstreisen im Inland? Welche Kosten werden von der Verpflegungspauschale abgedeckt?
Die Verpflegungspauschale für Dienstreisen im Inland beträgt 14 Euro pro Tag. Sie deckt die Kosten für Frühstück, Mittagessen und Abendessen sowie für Getränke und Snacks während der Reise ab. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
Städtebauliche VerträgeStädtebauliche Verträge , Beraten | Formulieren | Durchsetzen , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230905, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Uechtritz, Michael, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 440, Keyword: Grundstücksrecht; Immobilienrecht; Immobilie; Erschließungsvertrag; Raumordnungsrecht; Stadtumbau; Nutzungsvertrag; Bauvertrag; BauGB; Baugesetzbuch; Immissionsschutz; Sozialer Wohnungsbau; Kraft-Wärme-Kopplung; Planungskosten; Raumordnerischer Vertrag, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Vertragsrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Baurecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Blätteranzahl: 440 Blätter, Länge: 227, Breite: 158, Höhe: 30, Gewicht: 728, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwab, Karl: Städtebauliche VerträgeStädtebauliche Verträge , Grundformen, Rechtsschutz, Muster , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230619, Produktform: Kartoniert, Titel der Reihe: PraxisWissen (C.H. Beck)##, Autoren: Schwab, Karl, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 230, Keyword: Bebauungsplan; Baulandentwicklung; Schaffung; Baurecht; Planungsgewinne; Bauleitplanung; Durchführungsvertrag; Baulanderschließung; Vorhaben- und Erschließungsplan, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Deutschland~Kommunalrecht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 230, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 125, Breite: 192, Höhe: 16, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2597358, Vorgänger EAN: 9783406706714, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286351749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ecoalf Tarife Hybrid M- Freizeitjacke - Herren - Blue - MDie Ecoalf Tarife Hybrid M Freizeitjacke für Herren ist ideal für alle, die ein vielseitiges Kleidungsstück suchen, um die Jahreszeitenwechsel mit Komfort und Stil zu meistern. Die Hybridstruktur kombiniert ein wattiertes Paneel am Oberkörper mit Ärmeln aus Strick und bietet so die perfekte Balance zwischen Wärme, Leichtigkeit und Bewegungsfreiheit. Hybrides Design mit wattierten Paneelen an Brust und Rücken, die dort Wärme spenden, wo sie am meisten benötigt wird Ärmel aus elastischem Strick, die Komfort, Atmungsaktivität und maximale Bewegungsfreiheit gewährleisten Ideal für die Übergangszeiten dank perfekter Balance zwischen Wärmedämmung und Leichtigkeit Praktische und vielseitige Struktur, perfekt für den täglichen Gebrauch, Reisen und Freizeit Essentieller Stil von Ecoalf, der Funktionalität und zeitgenössisches Design vereint159,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ecoalf Tarife Hybrid M- Freizeitjacke - Herren - Blue - LDie Ecoalf Tarife Hybrid M Freizeitjacke für Herren ist ideal für alle, die ein vielseitiges Kleidungsstück suchen, um die Jahreszeitenwechsel mit Komfort und Stil zu meistern. Die Hybridstruktur kombiniert ein wattiertes Paneel am Oberkörper mit Ärmeln aus Strick und bietet so die perfekte Balance zwischen Wärme, Leichtigkeit und Bewegungsfreiheit. Hybrides Design mit wattierten Paneelen an Brust und Rücken, die dort Wärme spenden, wo sie am meisten benötigt wird Ärmel aus elastischem Strick, die Komfort, Atmungsaktivität und maximale Bewegungsfreiheit gewährleisten Ideal für die Übergangszeiten dank perfekter Balance zwischen Wärmedämmung und Leichtigkeit Praktische und vielseitige Struktur, perfekt für den täglichen Gebrauch, Reisen und Freizeit Essentieller Stil von Ecoalf, der Funktionalität und zeitgenössisches Design vereint159,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.